油电同权时代加速到来,政策给新能源车的特殊优待,也将画上句号。
作者丨张恒
2026年9月1日,锂电池消费税正式落地。
至此,这个行业延续十多年的免税政策宣告终结。政策首期税率为2%,2027年9月起上调至4%。税制调整,正在重塑国内新能源汽车的竞争逻辑。
本次消费税在电池生产与进口环节征收,不直接面向终端消费者,但已在行业内部引发不小震动。此前市场热议的“去宁化”趋势,就和锂电池消费税的落地存在直接关联。
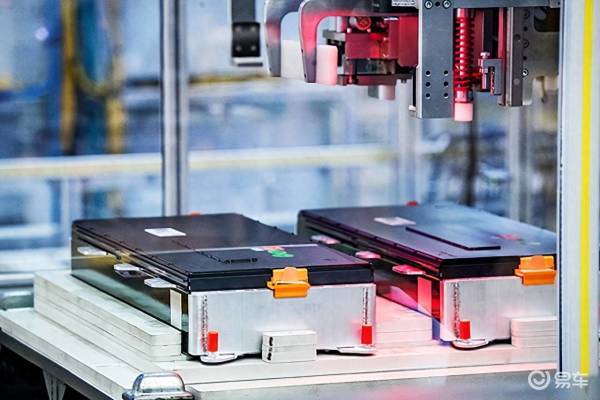
按照规则,车企自产电芯,内部调拨用于整车装配,属于工业连续生产,无需缴纳消费税。而车企向外采购动力电池,对应的税负会沿供应链传导,最终体现在整车成本之中。
据集邦咨询最新报价,主流磷酸铁锂电池包批量出厂单价大约在0.52元/Wh。选取市场主流70kWh家用纯电车型作为样本测算,整车电池计税货值约3.64万元。按当前2%税率计算,单车将新增刚性成本730元;待到明年税率上调至4%,单车税负成本将翻倍至1460元。而90kWh以上的长续车型,电池货值更高,要承担的税负也会同步抬升。
看似数百元至上千元的单车新增成本,数值并不夸张,但置于当前高度内卷的车市环境,这笔支出会进一步挤压车企本就微薄的毛利润。
中汽协8月产销数据显示,当月国内新能源乘用车渗透率冲高至57.2%,国内乘用车大盘同比微增1.1%,市场已经进入存量博弈周期。乘联会2026年1‑8月行业数据显示,汽车行业收入同比增长2.9%,成本同比增长4%,利润同比下滑16%,行业销售利润率仅3.6%。超六成在售纯电车型,单车利润甚至不足千元。多数走量家用车型,本身利润薄如蝉翼。
终端价格战已是常态,车企不敢轻易涨价。因为一旦涨价,销量与市场份额会立刻承压。普遍的做法,是以车企为主、产业链为辅共同分摊新增税负,整体利润将被进一步摊薄。
近期行业热议的“去宁化”,媒体的主要解读多从供应链议价、降低单一供应商依赖的商业层面分析。但其真正主要的原因,就是这次税制催生的成本差,锂电池消费税才是车企加速布局自有电池产能的真正内驱动力。
手握自研自产电池能力的车企,可直接规避消费税带来的额外支出。在持续的价格博弈中,这些企业拥有更充裕的成本空间。相对的,长期外购电池的车企,每一辆量产车型都要承担这笔固定税负,伴随销量释放,双方的成本差距将不断扩大。
车企自建电池产能的浪潮因为税制而持续提速,有能力的车企扩建自有电池产线,也有车企选择通过参股、联合研发等方式绑定二线电池厂商。全行业都在重新布局电池供应链,以适配新税制下的成本。
政策的产业导向清晰明确:此次征税仅覆盖成熟商用锂电池。而钠离子电池、固态电池、燃料电池等前沿技术品类,免税政策延续至2028年底。政策资源持续向新一代电池技术倾斜,引导资本与研发力量跳出低端锂电同质化内卷,加速技术迭代。
不难发现,国内新能源车的政策红利正在有序退出。购置税减免退坡、车船税优惠收紧,叠加锂电池消费税落地,一个又一个的政策调整,共同推动新能源车与燃油车站至同一税制起跑线,行业加速向油电同权阶段迈进。
对新能源汽车行业来说,政策红利的时代已悄然落幕。渗透率攀上高位后,产业回归市场化的本质。
 放大看
中国整车规划产能突破4000万辆,产能过剩叠加产品同质化,是价格战持续发酵的根源。存量市场环境下,税制调整,将进一步放大企业间的差距,加速行业洗牌与产能出清。缺乏核心技术、供应链基础薄弱的车企,生存门槛不断抬升,低效产能将逐步被市场清退。
油电同权时代加速到来,政策给新能源车的特殊优待,也将画上句号。【版权声明】本文系《汽车人》原创,出版方所有,未经授权不得转载或部分复制,违者必究。